

Angerichtete Mahlzeiten, selbstgebackenes Sauerteigbrot, elegante Vintage-Kleider und ein aufgeräumtes Zuhause mit mehreren Kindern: Auf Plattformen wie Instagram und TikTok vermitteln sogenannte Tradwives ein Leben wie aus einer anderen Zeit. Der Begriff steht für „Traditional Wife“, also „traditionelle Ehefrau“, und beschreibt Frauen, die bewusst eine klassische Rollenverteilung leben oder diese online inszenieren. Während der Mann für das Einkommen sorgt, widmet sich die Frau Haushalt und Familie.
Was in den sozialen Medien oft wie ein unkomplizierter Traum wirkt, ist jedoch nur ein Ausschnitt der Realität. Viele erfolgreiche Tradwife-Accounts funktionieren gleichzeitig als Influencer-Geschäft mit eigenen Produkten, Markenkooperationen, Onlineshops und weiteren Einnahmequellen, die die scheinbare Vollzeit‑Hausfrauen‑Tätigkeit ergänzen.
Warum der Trend so viele Menschen fasziniert
Der Erfolg des Tradwife-Trends liegt vor allem in seiner Ästhetik. Die Videos zeigen eine scheinbar entschleunigte Welt: weniger Stress, klare Aufgabenverteilung und ein Zuhause als Mittelpunkt des Lebens. Gerade in Zeiten steigender Lebenshaltungskosten und zunehmender Unsicherheit kann diese Vorstellung attraktiv wirken.
Gleichzeitig bleibt in vielen Beiträgen eine wichtige Frage unbeantwortet: Wie stabil ist dieses Modell, wenn sich die Lebensumstände verschieben? Krankheit, Arbeitslosigkeit oder eine Trennung können die finanzielle Situation einer Familie innerhalb kurzer Zeit verändern. Wer über Jahre kein eigenes Einkommen aufgebaut und sich wenig mit den eigenen Finanzen beschäftigt hat, steht dann vor besonderen Herausforderungen.
Auch einige Inhalte des Trends vermitteln ein problematisches Bild von finanzieller Sicherheit. Ein Beispiel für diese idealisierte Darstellung findet sich in einem auf TikTok verbreiteten Trend: Während im Hintergrund Videos von Frauen im klassischen Hausfrauenalltag laufen – etwa beim Kochen, Backen, bei der Hausarbeit oder im vom Partner finanzierten Urlaub –, wird der Text eingeblendet: „This and a man who is obsessed with me and all I need to worry about is looking pretty“ (zu Deutsch: Das hier – und einen Mann, der mich vergöttert, sodass ich mich um nichts anderes kümmern muss, als gut auszusehen). Die Kombination vermittelt ein Bild von finanzieller Versorgung, traditioneller Rollenverteilung und einem scheinbar sorgenfreien Leben. Kritisch wird zudem dabei gesehen, dass Frauen in solchen Darstellungen teilweise auf ihr äußeres Erscheinungsbild und ihre Rolle innerhalb einer Beziehung reduziert werden, während Eigenständigkeit und persönliche Entscheidungsfreiheit in den Hintergrund treten.
Finanzielle Risiken des Tradwife-Modells
Neben der gesellschaftlichen Diskussion rund um den Tradwife-Trend stellt sich auch die Frage, welche finanziellen Auswirkungen ein solches Rollenmodell haben kann. Eine klassische Rollenverteilung innerhalb einer Partnerschaft ist zunächst eine persönliche Entscheidung. Entscheidend ist jedoch, dass beide Partner die finanziellen Folgen kennen und gemeinsam planen.
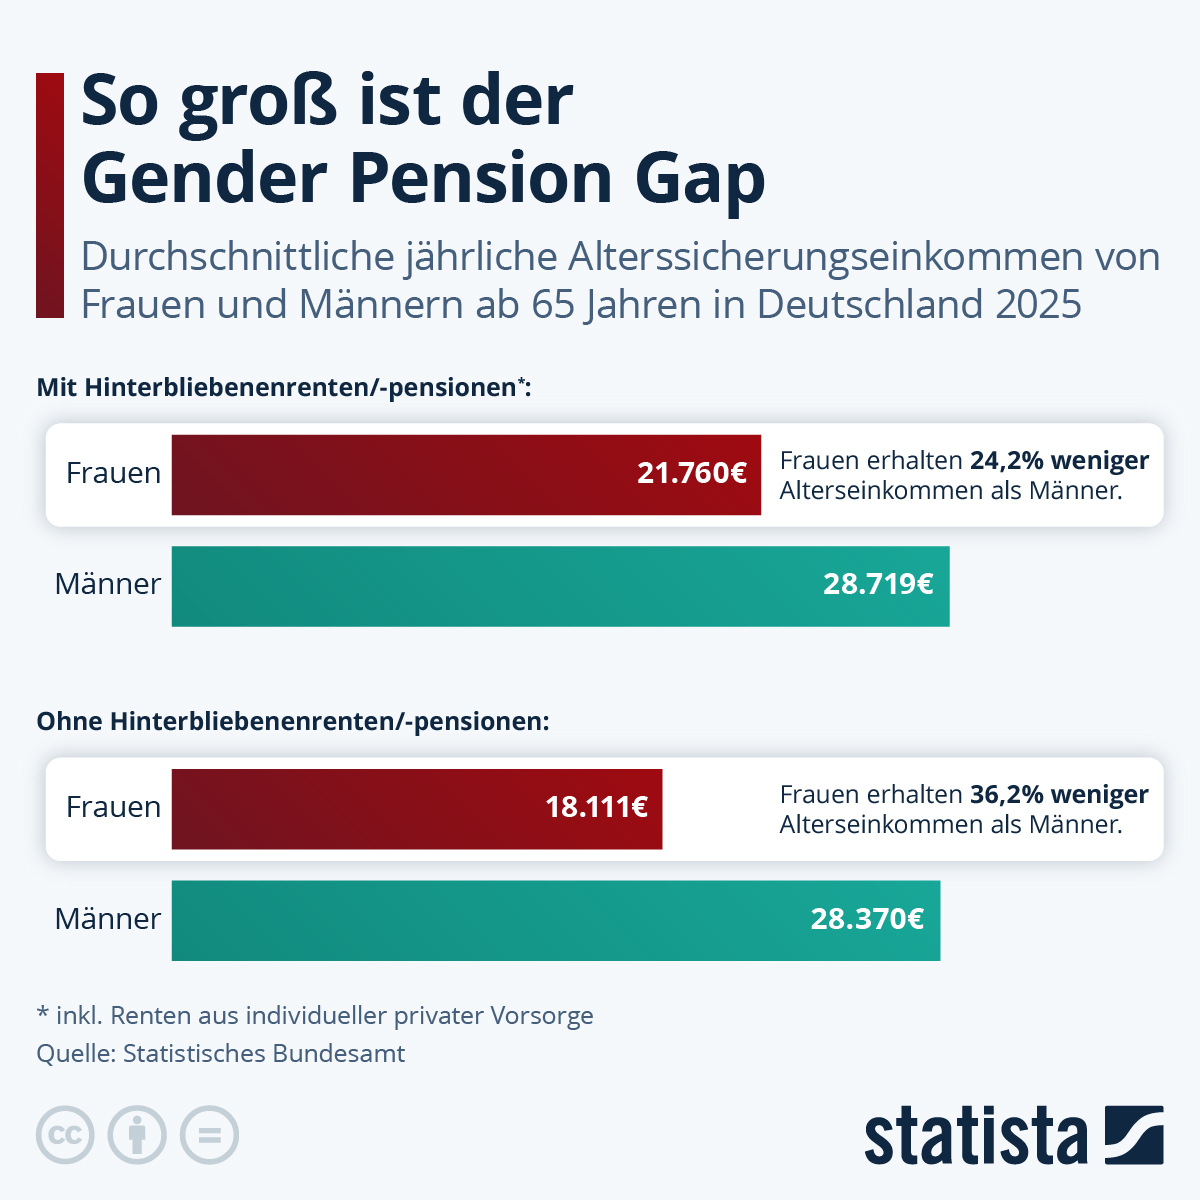
So groß ist der Gender Pension Gap¹
Wenn eine Person dauerhaft das Einkommen erzielt und die andere sich überwiegend um Haushalt und Familie kümmert, entstehen unterschiedliche Abhängigkeiten. Während der berufstätige Partner Einkommen, Rentenansprüche und berufliche Erfahrung aufbaut, können bei der anderen Person Lücken entstehen – beispielsweise bei der Altersvorsorge oder der eigenen finanziellen Rücklage.
Ein weiterer Aspekt ist die eigene finanzielle Handlungsfähigkeit. Wer sich wenig mit Themen wie Geldanlage, Versicherungen oder Vermögensaufbau beschäftigt, hat möglicherweise weniger Möglichkeiten, eigenständige finanzielle Entscheidungen zu treffen – etwa bei größeren Anschaffungen oder beim Aufbau eines eigenen Vermögens.
Auch rechtliche Rahmenbedingungen bieten keine vollständige Absicherung: Bei einer Trennung können Unterhaltsregelungen und Versorgungsausgleich zwar eine Rolle spielen, ersetzen jedoch nicht die eigene finanzielle Vorsorge.
Die Bedeutung eigener Absicherung zeigt sich auch beim Blick auf die Altersvorsorge: Frauen verfügen im Durchschnitt über geringere Alterssicherungseinkommen als Männer. Gründe dafür sind unter anderem häufigere Erwerbsunterbrechungen durch Kinderbetreuung oder Pflege sowie Unterschiede bei Einkommen und Erwerbsumfang.
Finanzielle Selbstbestimmung beginnt mit Wissen
Finanzielle Sicherheit beginnt nicht erst mit dem eigenen Gehalt, sondern mit dem Wissen darüber, wie die eigene finanzielle Situation aussieht. Finanzielle Selbstbestimmung bedeutet dabei nicht, dass beide Partner gleich viel verdienen müssen. Wer sich bewusst für eine traditionelle Rollenverteilung entscheidet, sollte jedoch zuvor einige grundlegende Fragen beantworten können:
- Wie hoch sind unsere Einnahmen und Ausgaben?
- Welche Rücklagen und Vermögenswerte gibt es?
- Wer hat Zugriff auf die Konten und wichtigen Unterlagen?
- Wie steht es um die eigene Altersvorsorge?
- Und was würde im Fall von Krankheit, Trennung oder dem Tod des Partners passieren?
Dazu gehört auch, über ein eigenes Konto und einen persönlichen finanziellen Spielraum zu verfügen und bei wichtigen finanziellen Entscheidungen mitreden zu können. Denn wer weiß, was vorhanden ist, wem es gehört und welche Ansprüche bestehen, kann auch in einer finanziellen Abhängigkeit ein Stück Eigenständigkeit bewahren.
Auch traditionelle Rollen brauchen moderne Finanzplanung
Der Tradwife‑Trend nutzt nostalgische Ästhetik, um ein Bild von Glück und Sicherheit zu verkaufen. Dabei bleibt die finanzielle Abhängigkeit vom Partner weitgehend unsichtbar. Das Modell kann verführerisch wirken, birgt jedoch erhebliche Risiken für die finanzielle Selbstbestimmung. Durch gezielte Finanzbildung, eigene Konten und regelmäßige Überprüfungen lässt sich diese Abhängigkeit reduzieren und ein eigenständiges, selbstbestimmtes Leben aufbauen. Denn finanzielle Selbstbestimmung beginnt mit Wissen – und die Kreissparkasse begleitet ihre Kundinnen und Kunden gerne auf dem Weg dorthin.
Wenden Sie sich gerne an Ihre Kundenberatung in der Kreissparkasse.
Auch der Beratungsdienst Geld und Haushalt der Sparkassen bietet online vielfältige Möglichkeiten, sich finanzielles Wissen aufzubauen:
¹ Quelle: JANSON, M. (2026): So groß ist der Gender Pension Gap, 6. März 2026, Statista, https://de.statista.com/infografik/35938/jaehrlichen-alterssicherungseinkommen-von-frauen-und-maennern-ab-65-jahren-in-deutschland/, abgerufen am 21.09.2026.